公司注册

 记账报税

 商标版权

 资质办理

 上市辅导

 体系认证

 综合服务
 您所在的位置:
首先我们要明确核心规则:企业出现税务异常后产生的税款滞纳金,并非全部都能免除,也不是完全无法减免,而是有明确的法定豁免情形,不符合条件的必须足额缴纳。根据《税收征收管理法》及深圳税务局新执行标准,滞纳金按日万分之五收取,年化利率高达18.25%,拖延时间越久,累计费用越高,还会加重企业财税风险,因此及时处理是关键。
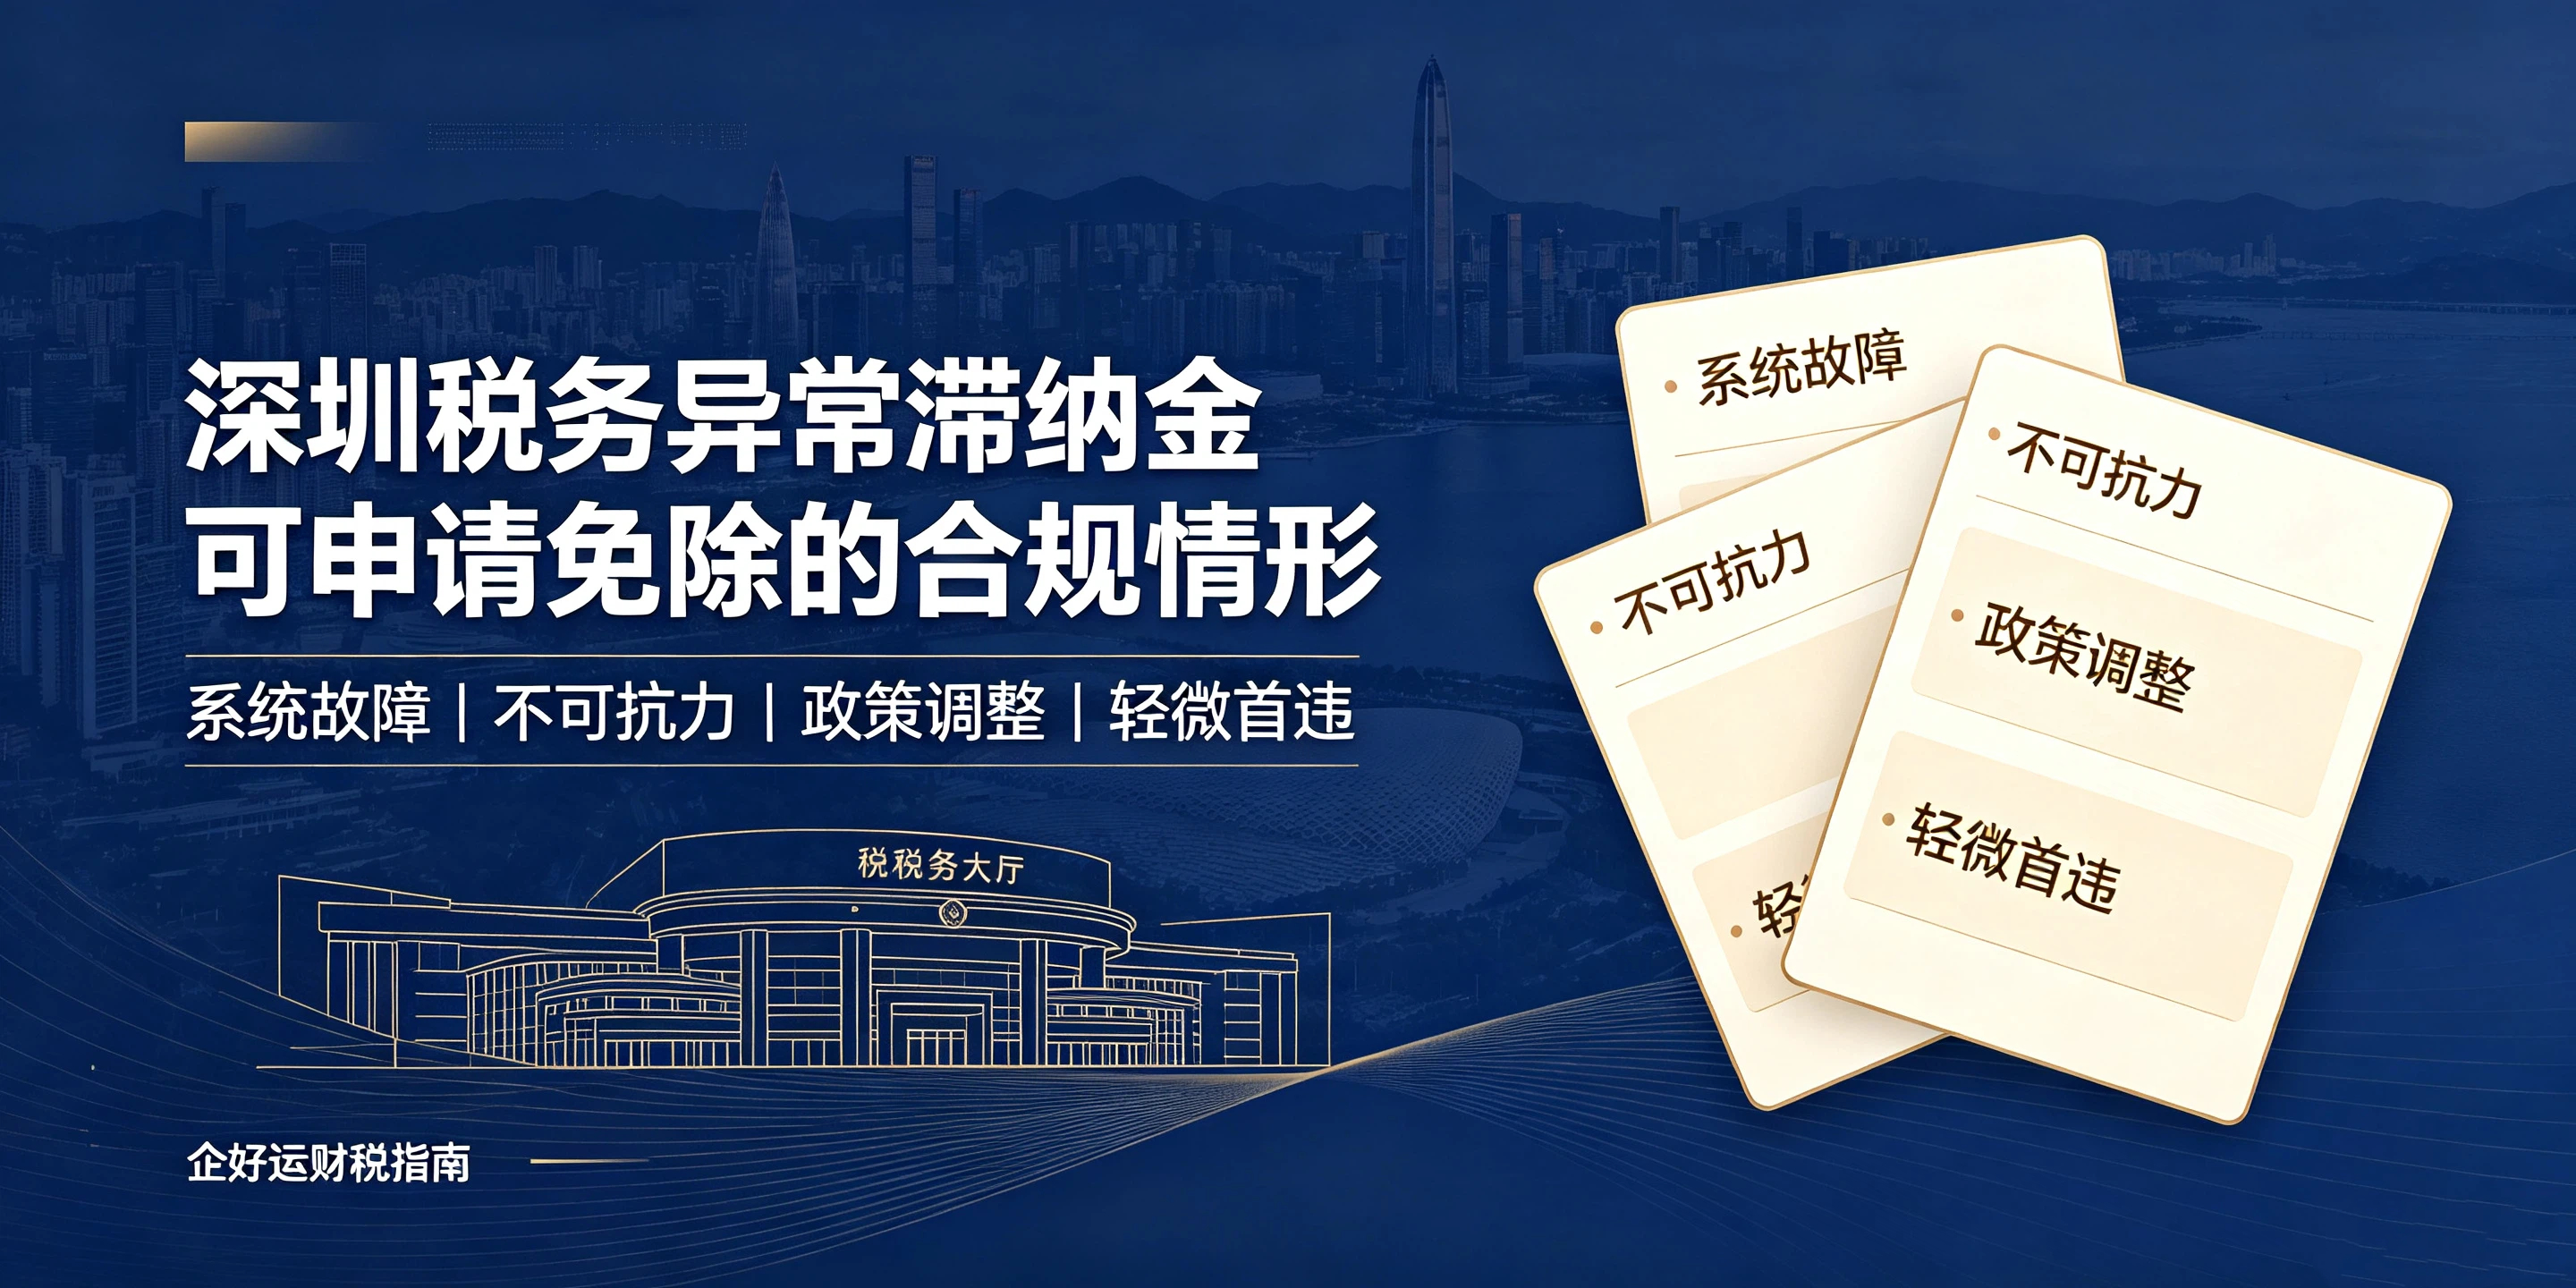
一、深圳税务异常滞纳金可申请免除的合规情形
1、税务系统故障、官方操作失误导致的异常滞纳金。
如果企业按时完成纳税申报、足额缴纳税款,因深圳税务系统卡顿、数据同步错误、税务工作人员操作失误等官方原因,造成的逾期滞纳金,企业可直接申请免除。只需留存系统故障截图、纳税凭证等佐证材料,即可办理滞纳金退费、免除手续,这是企业比较容易忽略的合法权益。
2、不可抗力因素引发的税务异常滞纳金。
企业因自然灾害、突发公共事件、网络全面瘫痪等无法抗拒的客观原因,导致无法按时申报纳税、产生税务异常及滞纳金,可提交相关证明材料,向税务部门申请豁免滞纳金。这类情况审核严谨,需提供官方出具的不可抗力证明,确保材料真实有效。
3、政策调整、税务公告变动导致的滞纳金。
若因国家或深圳本地税收政策临时调整、办税规则变更,企业未及时知晓导致申报延误,产生的滞纳金,可依据政策文件申请免除。此外,多缴、误缴产生的滞纳金,也可在规定期限内申请退还。
4、轻微首违符合豁免条件。
深圳推行的“首违不罚”政策,针对企业首次出现、情节轻微且主动整改的税务逾期异常行为,可免除罚款,部分合规情形下可同步申请滞纳金减免,适合无不良财税记录的初创企业。
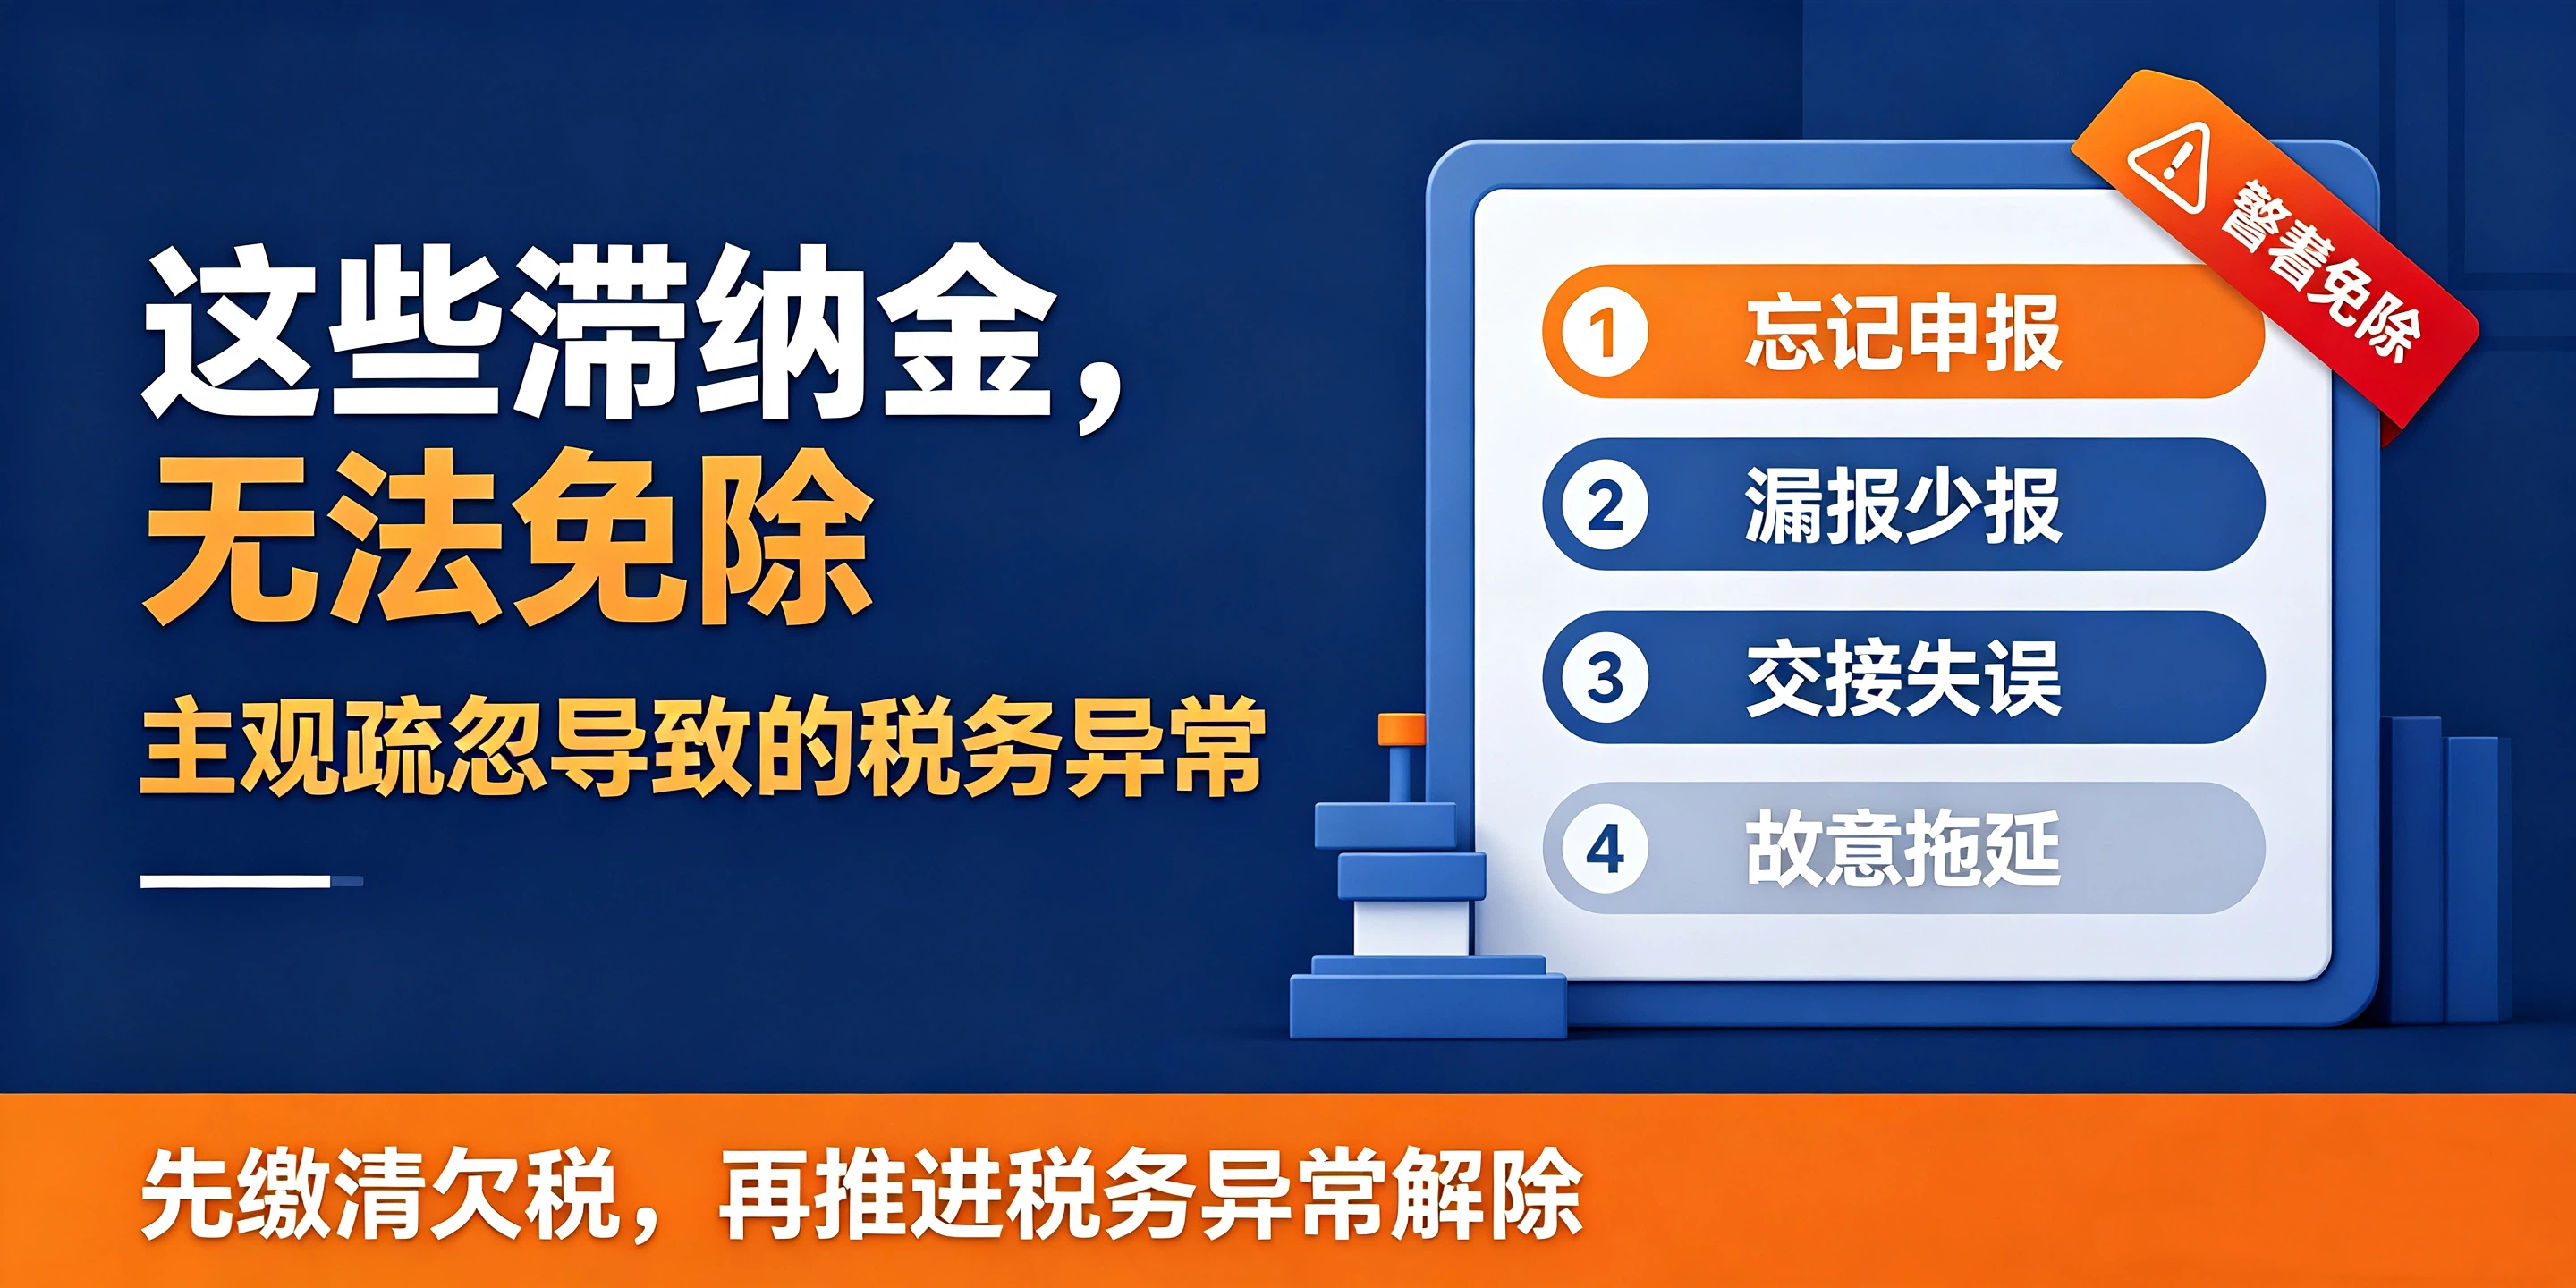
二、绝对无法免除的滞纳金情形(企业必看)
这里企好运提醒各位企业老板:这类人为导致的滞纳金,没有协商余地,拖延只会让滞纳金持续累计,还会导致企业被列入非正常户、限制发票领用、影响纳税信用等级,甚至产生罚款,得不偿失。
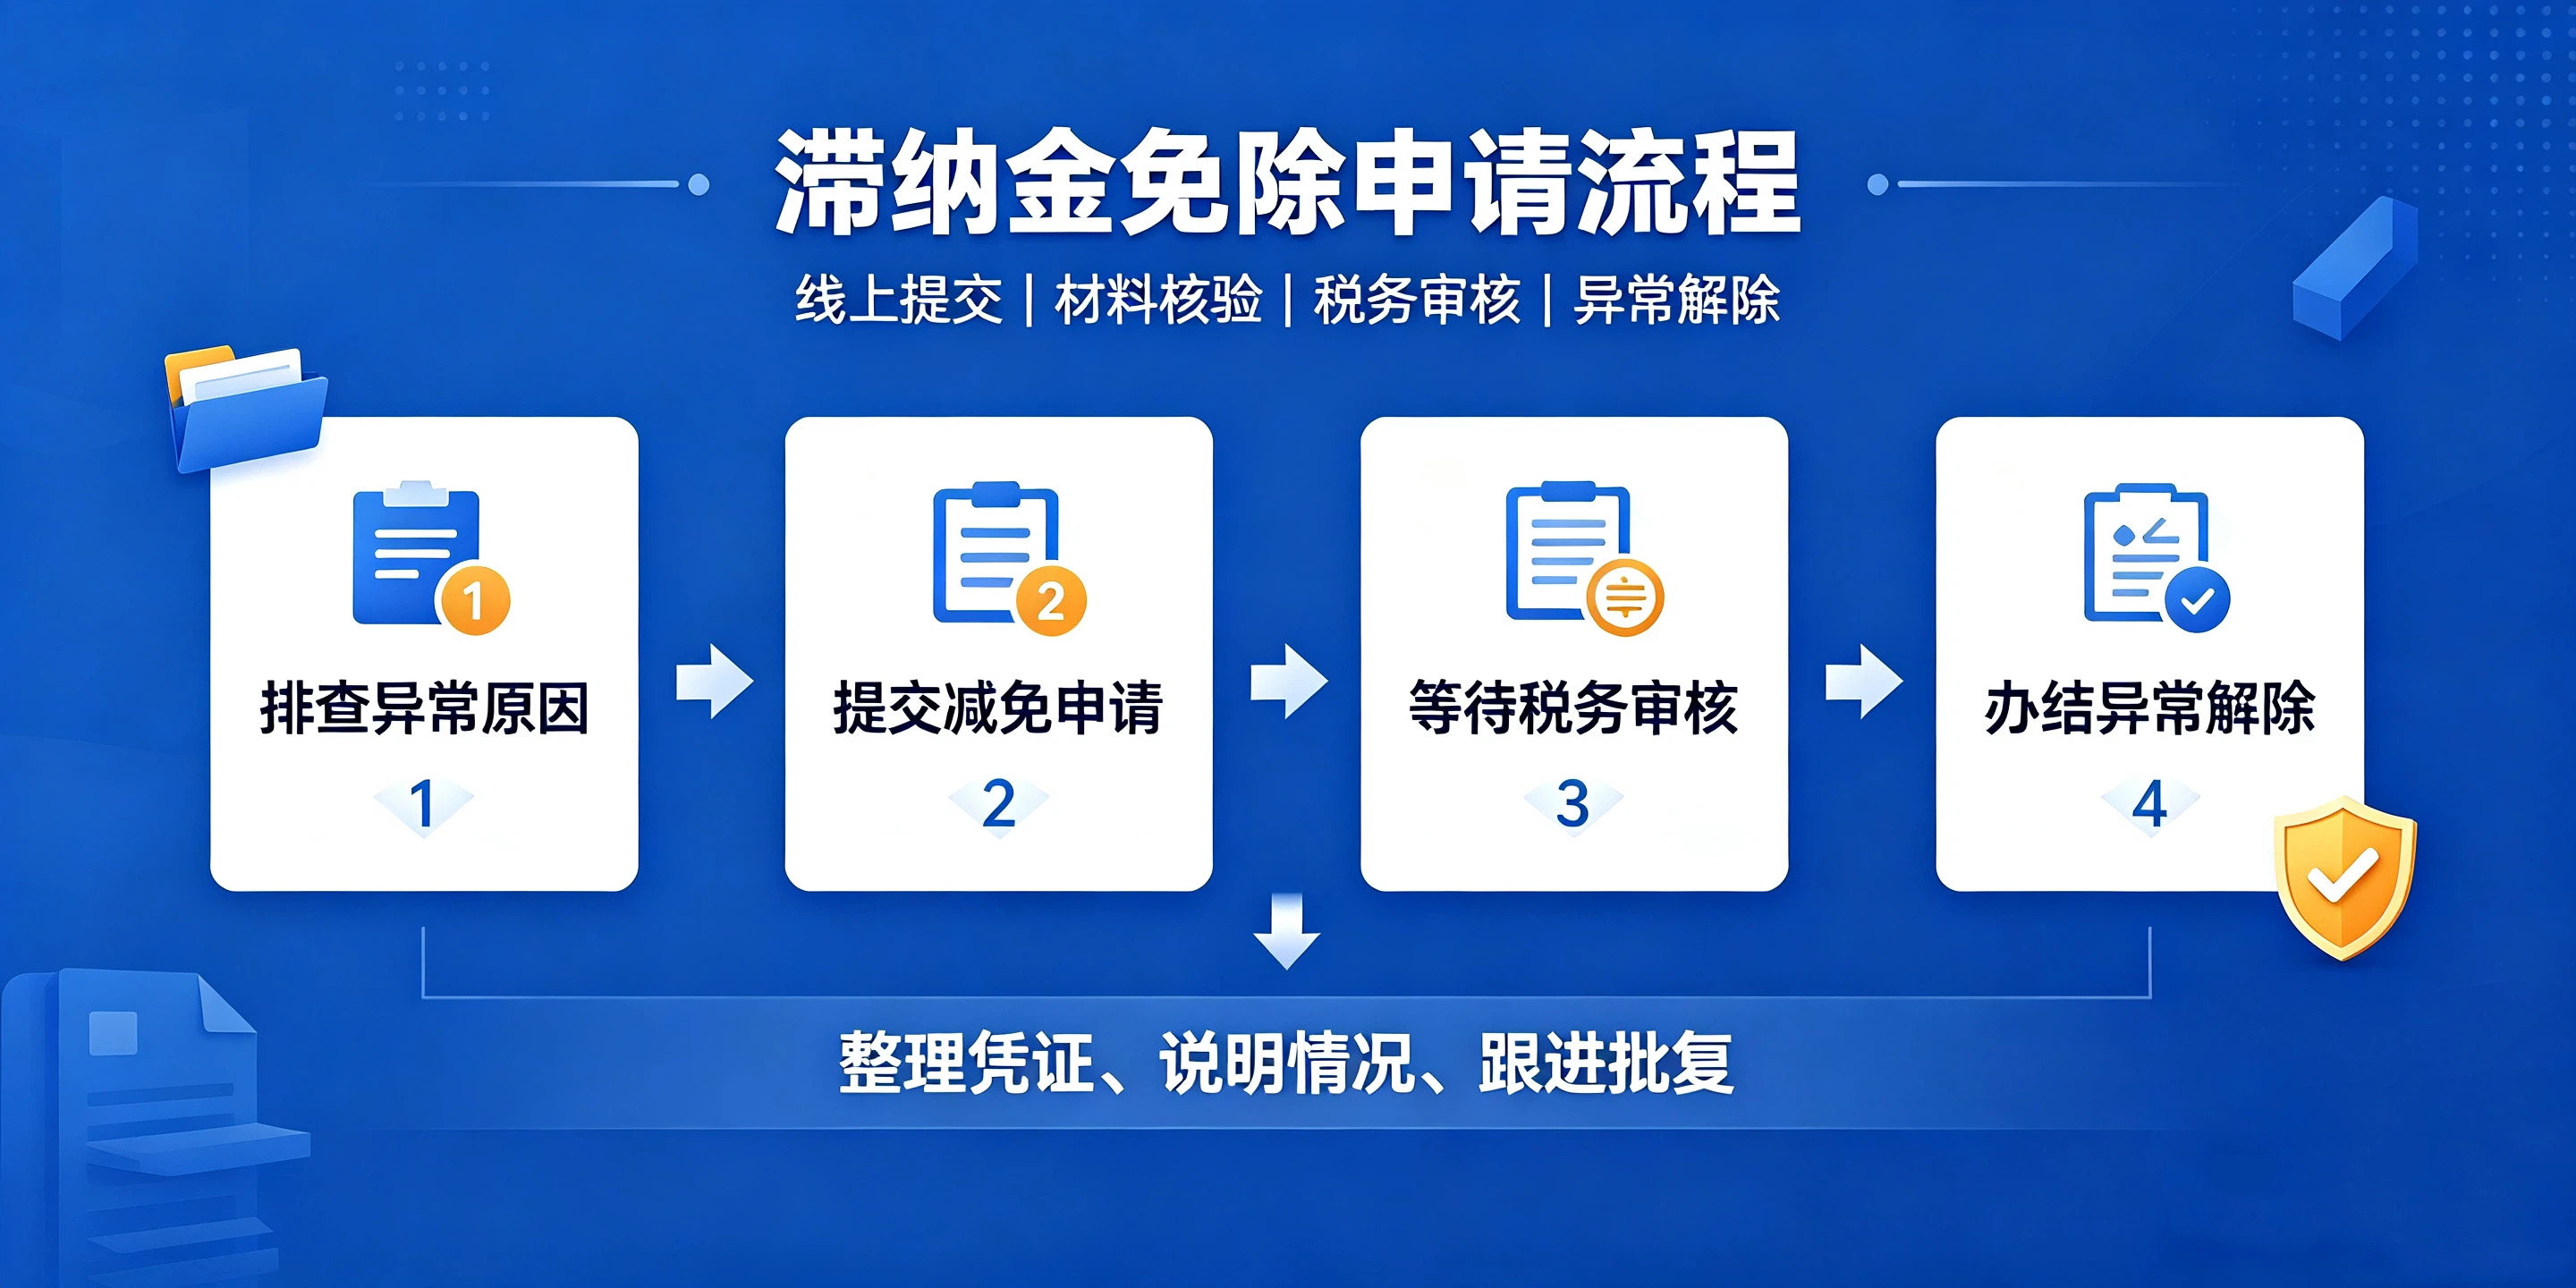
三、深圳税务异常滞纳金免除申请流程(实操步骤)
第四步:办结税务异常解除,恢复企业正常税务状态。滞纳金问题处理完毕后,及时补报逾期税费、整改违规问题,即可申请解除税务异常,恢复企业正常办税、开票、报税权限。
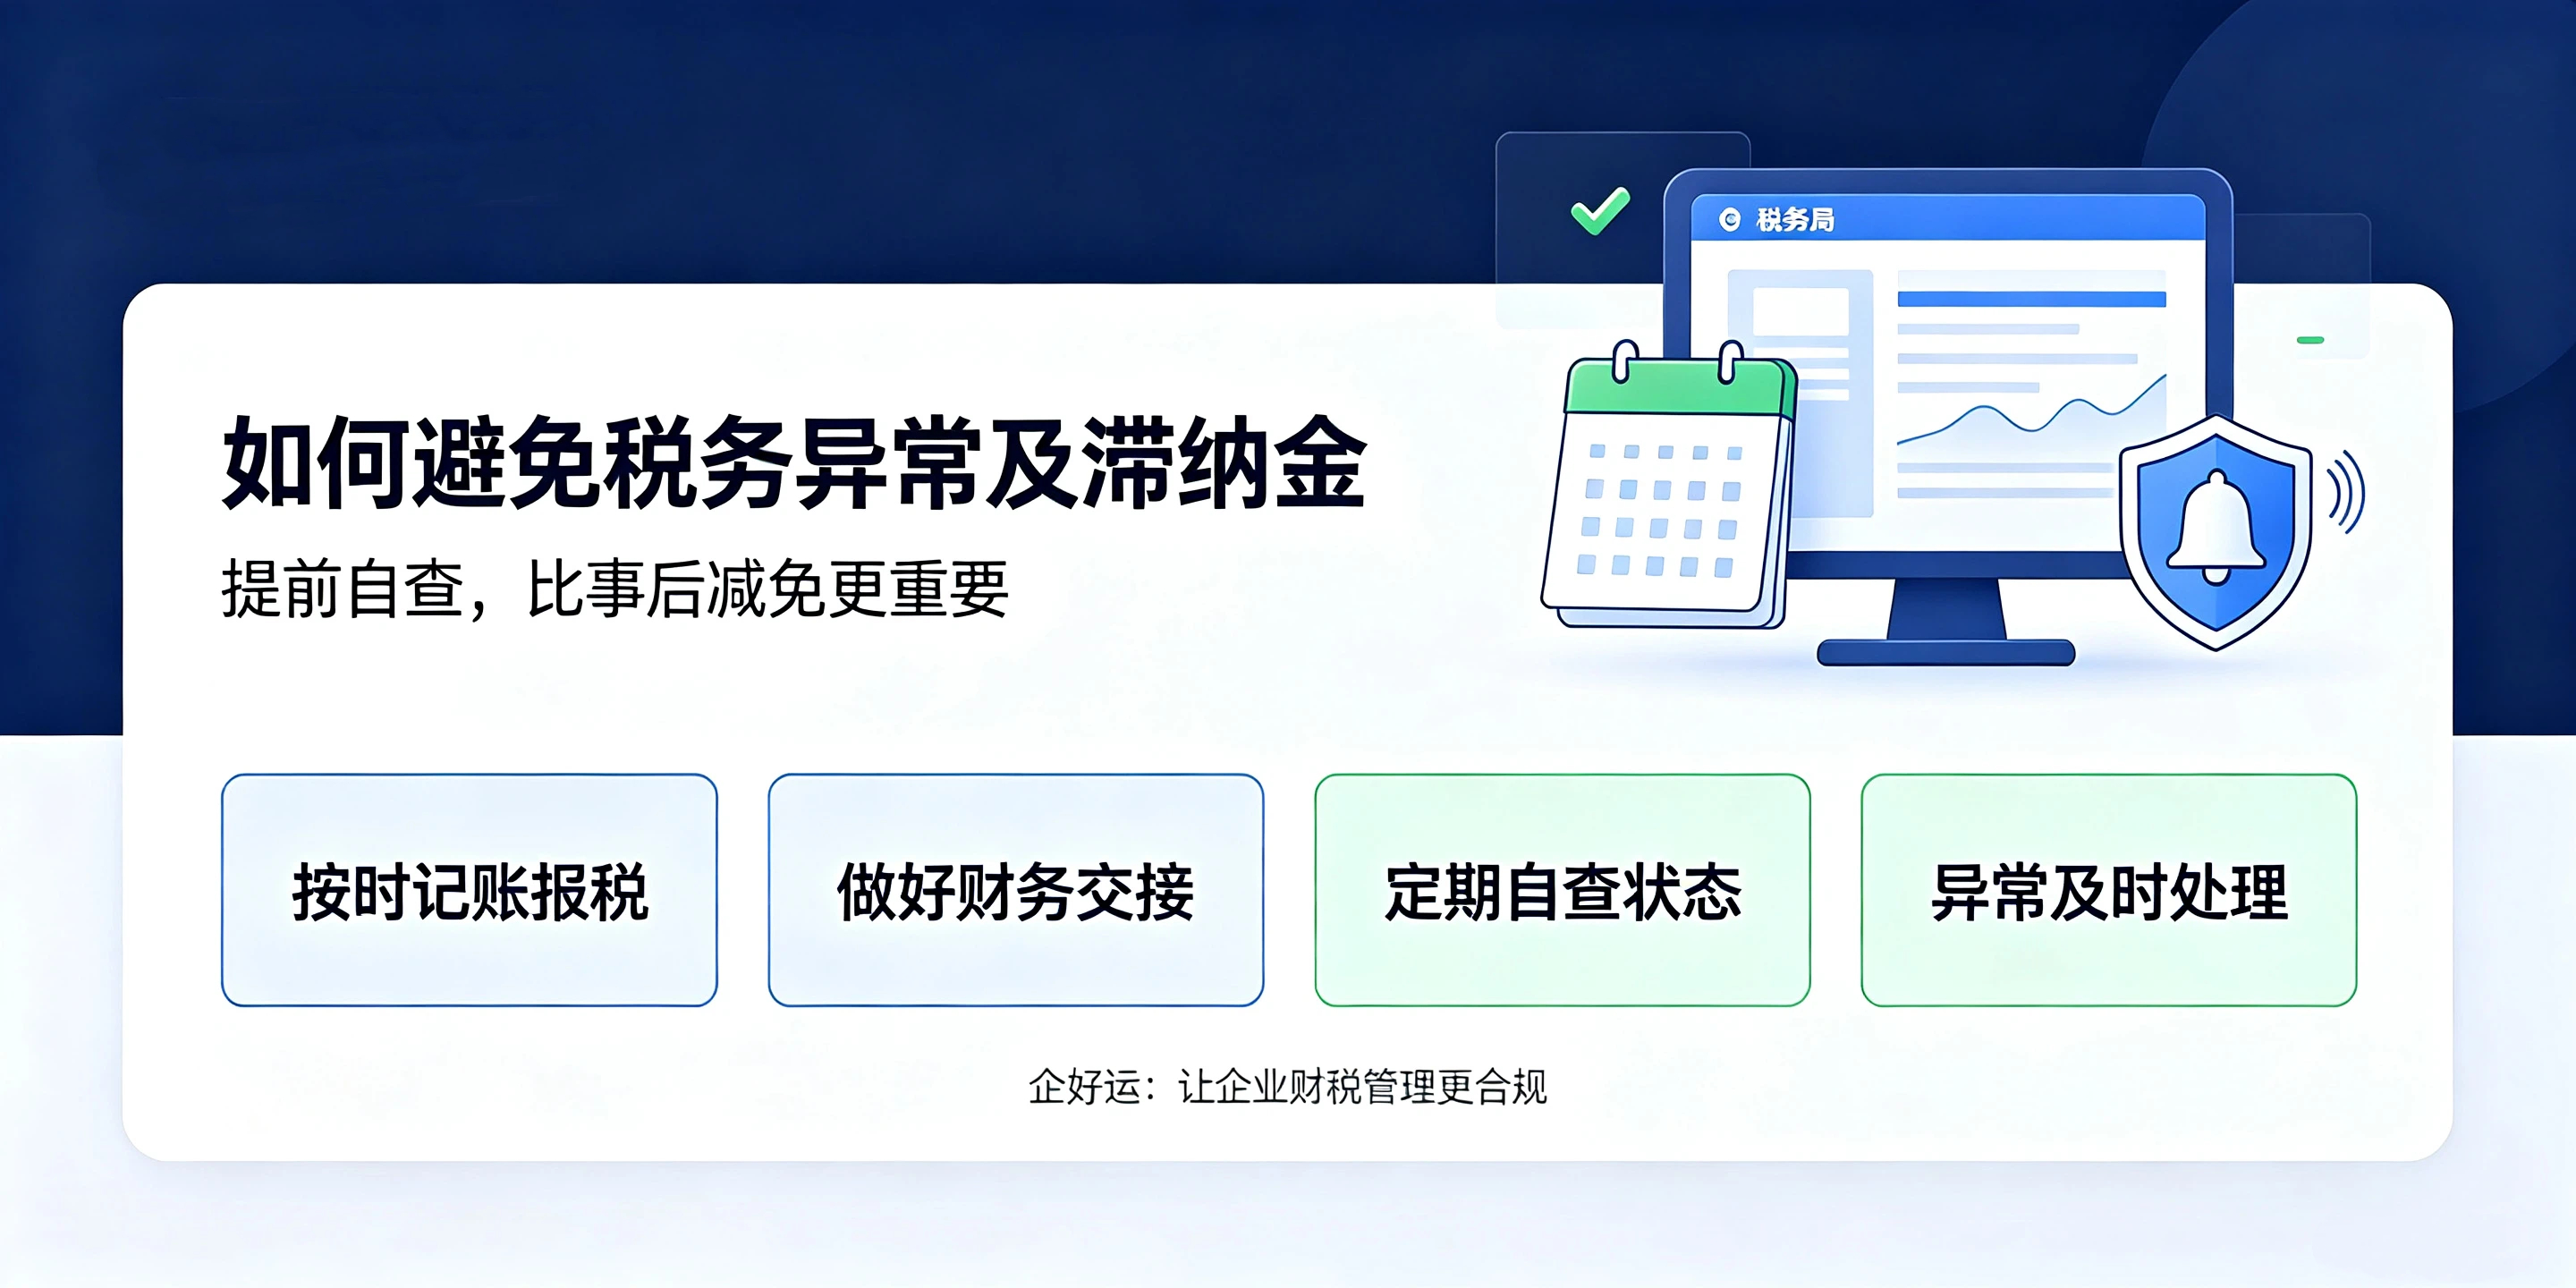
四、企好运财税小贴士:如何避免税务异常及滞纳金
企好运建议企业建立常态化财税核查机制,每月按时完成记账报税,杜绝漏报、迟报;财务人员离职及时做好工作交接,避免报税断层;定期登录电子税务局自查税务状态,发现轻微异常及时整改。一旦出现税务异常,不要拖延,第一时间对接专业财税机构,快速处理问题,减少滞纳金累计和信用损失,高效完成税务异常解除。
企好运总结
< 上一篇:【企好运】深圳公司税务异常后,还能正常投标、申请贷款吗?
> 下一篇:暂无